Pourquoi estimer sa pension dès maintenant
Anticiper sa retraite commence par une question très concrète : quel niveau de vie les revenus actuels permettront-ils de conserver demain ? Le calcul de pension de retraite aide à répondre à cette question en reliant les salaires perçus, les trimestres validés, l’âge de départ et les régimes auxquels une personne a cotisé. Cette démarche permet aussi d’identifier assez tôt les leviers possibles, comme la poursuite d’activité, le rachat de trimestres ou l’épargne complémentaire.
Sur le terrain, l’erreur la plus fréquente consiste à regarder uniquement le dernier salaire. Or, la pension dépend de toute une carrière, avec ses périodes de temps partiel, de chômage, d’arrêt de travail, de changement de statut ou de salaire variable. Une première estimation sérieuse doit donc reconstituer le parcours et distinguer la retraite de base de la retraite complémentaire.
Cette approche concerne aussi les personnes qui disposent d’un revenu modeste et cherchent simplement à savoir si leur future pension couvrira leurs dépenses essentielles. Pour approfondir ce cas très concret, l’article quelle retraite pour un salaire de 1300 euros net permet de prolonger la réflexion à partir d’un salaire précis. Le point commun est pratique : dans les deux situations, il faut transformer un revenu mensuel actuel en une vision réaliste du budget disponible à la retraite. Cette étape rend les décisions financières plus faciles à prendre, même lorsque la carrière n’a pas été linéaire.
Les éléments qui entrent dans le calcul
Pour un salarié du secteur privé, la pension totale repose principalement sur deux composantes : la retraite de base versée par l’Assurance retraite et la retraite complémentaire liée aux points acquis auprès de l’Agirc-Arrco. Les fonctionnaires et les travailleurs indépendants relèvent de règles différentes, même si la logique générale reste proche : durée d’assurance, revenus soumis à cotisations et âge de départ.
La retraite de base
La formule de référence de la retraite de base est la suivante : revenu annuel moyen × taux de pension × durée d’assurance dans le régime ÷ durée d’assurance requise. Le revenu annuel moyen correspond généralement à la moyenne des 25 meilleures années de salaire pour un salarié du privé, dans la limite des plafonds applicables et après revalorisation selon les règles en vigueur.
Le taux maximal est généralement de 50 % lorsque les conditions du taux plein sont réunies. Il peut être diminué si la personne part sans avoir validé suffisamment de trimestres, avec une décote dans les limites prévues. À l’inverse, une surcote peut s’appliquer lorsque des trimestres supplémentaires sont validés après l’âge légal et au-delà de la durée requise.
Les trimestres validés
Un trimestre ne correspond pas à trois mois travaillés. Il est validé en fonction d’un montant annuel de revenus soumis à cotisations, avec un nombre maximal de trimestres pouvant être retenus chaque année. Une activité à temps partiel peut donc permettre de valider plusieurs trimestres, tandis qu’une année travaillée sur une courte période peut en valider moins que prévu.
Le relevé de carrière doit également intégrer certaines périodes assimilées, comme le chômage, la maladie, la maternité ou l’invalidité, selon les conditions applicables. Les enfants peuvent aussi ouvrir des droits spécifiques. Chaque ligne du relevé mérite une vérification, car une période absente peut modifier le taux ou la durée retenue au moment du départ.
La retraite complémentaire par points
La retraite complémentaire fonctionne avec des points. Les cotisations versées pendant la carrière permettent d’acquérir un nombre de points calculé à partir du salaire soumis à cotisations et des paramètres du régime. Au départ, le montant annuel est obtenu en multipliant le nombre total de points par la valeur du point applicable à cette date.
Cette partie explique pourquoi deux personnes ayant une retraite de base similaire peuvent percevoir des pensions totales différentes. Le niveau de salaire, la durée de cotisation au régime complémentaire et les périodes d’emploi dans le secteur privé influencent directement le nombre de points.
Un exemple chiffré pour comprendre la logique
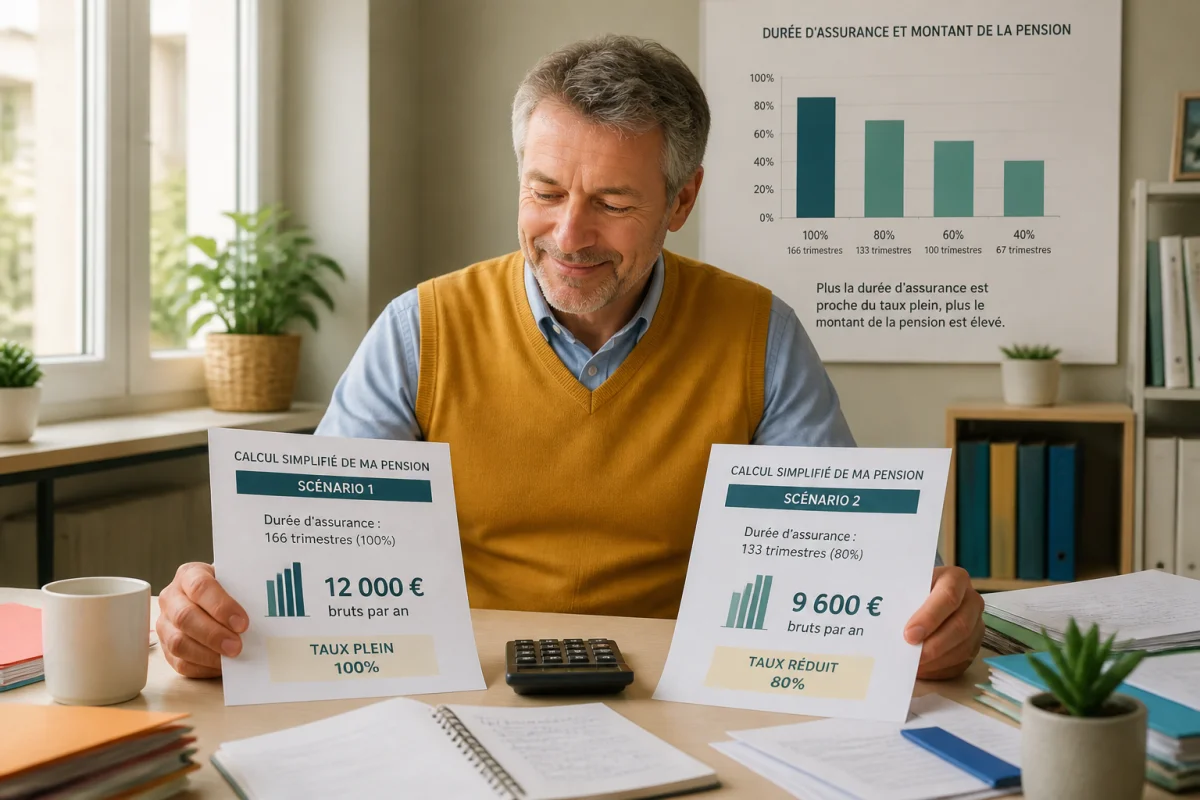
Prenons une situation volontairement simplifiée. Une personne dispose d’un revenu annuel moyen retenu de 24 000 euros, d’une durée d’assurance complète dans le régime concerné et d’un départ avec le taux plein. Avec un taux de 50 %, sa retraite de base théorique serait de 12 000 euros par an, soit 1 000 euros bruts par mois, avant l’ajout de la retraite complémentaire et avant prélèvements sociaux.
Si cette même personne ne justifie que de 80 % de la durée d’assurance requise, la formule applique cette proportion à la pension de base. Dans cet exemple pédagogique, le résultat serait de 9 600 euros par an, soit 800 euros bruts par mois, hors retraite complémentaire. Ce chiffre n’est pas une estimation personnalisée, mais il montre l’effet mécanique de la durée d’assurance sur le montant final.
La situation réelle peut modifier fortement le résultat. Une personne ayant connu de faibles revenus au début de sa carrière, puis une progression salariale, ne sera pas évaluée uniquement sur son dernier salaire. À l’inverse, les années sans cotisation ou les périodes mal enregistrées peuvent réduire la durée retenue et donc le montant versé.
La méthode pratique pour faire une estimation fiable
Commencer par le relevé de carrière
La première action consiste à télécharger le relevé de carrière depuis son espace retraite. Il faut contrôler les employeurs, les salaires reportés, les trimestres validés et les périodes assimilées. Une vérification année par année est plus efficace qu’une lecture rapide du total, car les anomalies sont souvent concentrées sur une période précise.
Pour chaque correction, il est utile de réunir les bulletins de salaire, certificats de travail, attestations de chômage et justificatifs d’indemnités journalières. Un dossier classé par année facilite les démarches et permet de répondre rapidement aux demandes de la caisse.
Isoler les hypothèses
Une estimation lisible doit préciser l’âge de départ envisagé, le nombre de trimestres déjà validés, le salaire de fin de carrière supposé et l’évolution attendue des revenus. Il faut aussi distinguer un montant brut d’un montant net, car les prélèvements sociaux et l’impôt peuvent modifier la somme réellement reçue sur le compte bancaire.
Pour obtenir un résultat utile, il est préférable de réaliser au moins trois scénarios : un départ dès que possible, un départ à l’âge du taux plein automatique et un départ plus tardif. La comparaison montre immédiatement l’effet de quelques trimestres supplémentaires, d’une surcote éventuelle et de points complémentaires acquis grâce à la poursuite d’activité.
Vérifier les résultats auprès des régimes concernés
Les simulateurs donnent une première orientation, mais une estimation définitive dépend des informations enregistrées par les caisses et des règles applicables à la date de départ. Le relevé de carrière reste donc la base de travail. Lorsque le départ approche, une demande d’entretien ou de vérification permet de confirmer les droits, les éventuelles majorations et les conditions de liquidation.
Les erreurs qui faussent le plus souvent l’estimation
La première erreur est de multiplier le dernier salaire par un pourcentage approximatif. Cette méthode ignore les 25 meilleures années, les plafonds, la durée d’assurance et la retraite complémentaire. Elle peut donner une impression de précision alors qu’elle ne repose pas sur les données réelles de la carrière.
La deuxième erreur consiste à confondre trimestre travaillé et trimestre validé. Le nombre retenu dépend des revenus cotisés et des règles de l’année concernée. Une période de chômage ou de maladie peut également produire des droits, mais pas toujours de la même façon pour la retraite de base et la complémentaire.
Enfin, il ne faut pas oublier les changements de statut. Une carrière composée de salariat, d’activité indépendante et de périodes dans la fonction publique peut relever de plusieurs régimes. Le calcul doit alors additionner les pensions obtenues auprès de chacun d’eux, plutôt que d’appliquer une seule formule à l’ensemble du parcours.
Quels leviers pour améliorer le montant futur
Lorsque l’estimation est inférieure au budget souhaité, plusieurs pistes peuvent être étudiées. Travailler plus longtemps peut permettre d’acquérir des trimestres supplémentaires et, dans certaines situations, de bénéficier d’une surcote. Une évolution salariale augmente également les cotisations et les points complémentaires, même si son effet exact dépend de la durée pendant laquelle elle s’applique.
Le rachat de trimestres peut être pertinent dans certains parcours, notamment pour des années d’études ou des années incomplètes. Il faut comparer son coût avec le gain attendu sur la pension et tenir compte de la situation fiscale. Une épargne régulière constitue une autre façon de compléter les revenus futurs, avec un montant adapté au budget disponible et à l’horizon de placement.
Le meilleur levier reste souvent l’anticipation. Une correction demandée plusieurs années avant le départ laisse davantage de temps pour retrouver des justificatifs, ajuster son projet professionnel et choisir une stratégie cohérente avec ses dépenses futures.
Préparer un budget réaliste après le départ
Le montant de pension ne suffit pas à mesurer le niveau de vie futur. Il faut le comparer aux dépenses qui resteront présentes, comme le logement, l’énergie, les assurances, la santé et les impôts. Certaines charges peuvent diminuer, tandis que d’autres augmentent avec l’âge ou les besoins d’accompagnement.
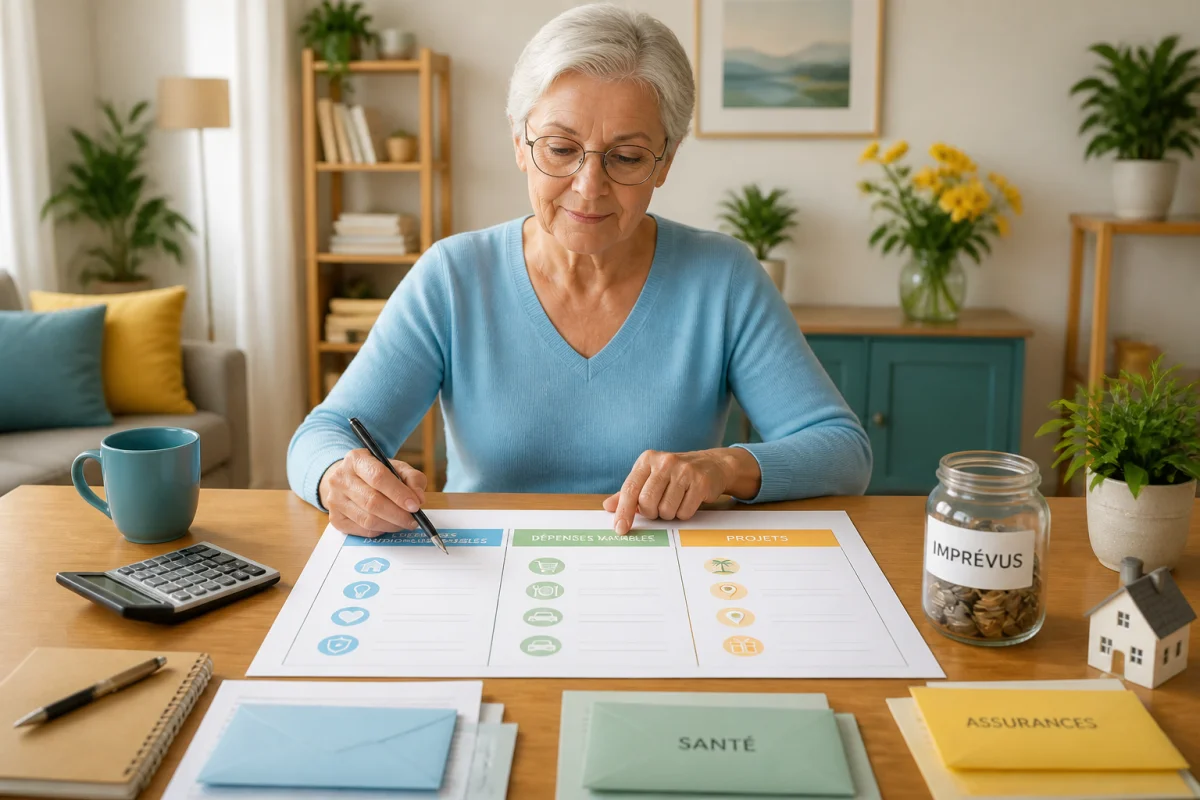
Une méthode simple consiste à établir un budget mensuel en trois colonnes : dépenses indispensables, dépenses variables et projets. La pension estimée est ensuite comparée au total, en conservant une marge pour les dépenses imprévues. Cette lecture transforme le calcul de pension de retraite en outil de décision, plutôt qu’en simple chiffre administratif.
Une estimation utile pour décider plus sereinement
Un calcul de pension de retraite fiable repose moins sur une formule isolée que sur la qualité des informations utilisées. Relevé de carrière contrôlé, distinction entre retraite de base et complémentaire, hypothèses clairement posées et comparaison de plusieurs âges de départ forment une méthode solide.
Le résultat doit ensuite être rapproché du budget réel du foyer. Cette dernière étape permet de savoir s’il faut corriger une anomalie, prolonger l’activité, renforcer une épargne ou simplement ajuster les dépenses prévues. Commencer ce travail suffisamment tôt donne surtout une capacité d’action concrète, car chaque année supplémentaire apporte des informations et des choix qui peuvent améliorer la préparation du départ.


0 commentaires